“¿Qué bonos recibían los ejecutivos de las AFP?”: Marcel pone bajo la lupa lo que nadie había preguntado tras las millonarias pérdidas
Mario Marcel cuestionó las pérdidas de las AFP y puso el foco en los bonos de ejecutivos y los riesgos asumidos.
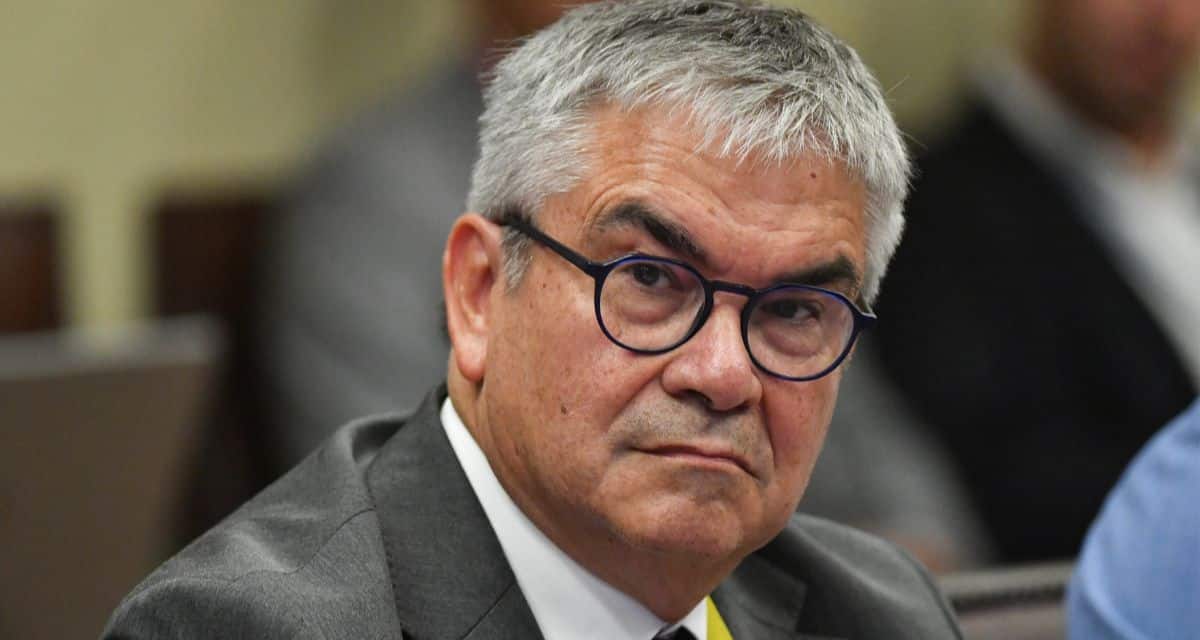

Mario Marcel puso bajo la lupa a los ejecutivos de las AFP tras las millonarias pérdidas asociadas a operaciones con derivados financieros. El exministro de Hacienda y expresidente del Banco Central planteó que es necesario conocer qué bonos e incentivos recibían quienes tomaron las decisiones de inversión que afectaron especialmente al Fondo E.
En una entrevista publicada este sábado 17 de octubre por The Clinic, el economista cuestionó la exposición al riesgo asumida por las administradoras y su reacción frente a las pérdidas. La controversia involucra operaciones por las que se han reportado pérdidas cercanas a US$7.700 millones, mientras el Fondo E acumuló una caída de 10,4% durante los primeros nueve meses de 2026.
Mario Marcel pregunta por los bonos de los ejecutivos de las AFP
En la entrevista original concedida a The Clinic, Marcel planteó que el problema no se limita a la evolución desfavorable de los mercados financieros.
A su juicio, también corresponde examinar por qué las AFP aumentaron su exposición a derivados de tasas de interés estadounidenses y qué incentivos tenían los ejecutivos responsables.
El exministro consideró relevante conocer si sus remuneraciones variables estaban relacionadas con la rentabilidad obtenida en períodos cortos, porque un sistema de ese tipo podría favorecer decisiones orientadas a conseguir mayores ganancias sin ponderar suficientemente los riesgos.
Su planteamiento apunta a una pregunta de fondo: ¿los incentivos de quienes administran los fondos están alineados con el interés de los afiliados a largo plazo?
Sin embargo, Marcel no identificó esquemas de bonos concretos ni afirmó que se hubiera comprobado una relación entre pagos a ejecutivos y las operaciones cuestionadas. Su intervención fue un llamado a examinar esos antecedentes.
Las advertencias que, según Mario Marcel, las AFP desoyeron
El economista también cuestionó el comportamiento de las administradoras frente a las señales de riesgo entregadas por las autoridades financieras.
“Claramente no hicieron caso de esas advertencias”, afirmó, al referirse a las observaciones del Banco Central y la Superintendencia de Pensiones.
Según explicó, el problema se intensificó cuando las AFP extendieron la duración de sus posiciones en derivados de tasas de interés de Estados Unidos, aumentando su sensibilidad frente a eventuales alzas.
Marcel también abordó el llamado «efecto manada»: una administradora habría encontrado una oportunidad de rentabilidad mediante estas operaciones y otras habrían seguido una estrategia similar.
En su análisis, esa dinámica deja en evidencia la necesidad de equilibrar la búsqueda de ganancias con el control de riesgos y los costos asociados a la gestión de los ahorros previsionales.
¿Qué medidas tomó la Superintendencia de Pensiones?
La controversia también reabrió la discusión sobre la oportunidad y efectividad de las medidas regulatorias.
El 9 de abril de 2026, la Superintendencia de Pensiones anunció nuevas exigencias para las operaciones con derivados, destinadas a limitar su exposición al riesgo y asegurar suficiente liquidez frente a eventuales requerimientos de garantías.
La regulación incorporó límites de pérdida estimada bajo escenarios de estrés, diferenciados por tipo de fondo:
- Fondos A y B: límite de exposición de 3%.
- Fondo C: límite de exposición de 2,5%.
- Fondos D y E: límite de exposición de 2%.
Estos porcentajes corresponden a una metodología regulatoria de medición del riesgo de derivados. No representan una garantía de que un fondo no pueda registrar pérdidas superiores a esos niveles.
La norma también contempló plazos para que las administradoras ajustaran sus operaciones.
La existencia de estos cambios no determina por sí sola si alguna AFP infringió las reglas anteriores. Esa eventual responsabilidad requiere un análisis específico de las decisiones y obligaciones de cada entidad.
La preocupación de Mario Marcel por quienes están cerca de jubilar
Otro aspecto central de la entrevista fue el impacto que las pérdidas pueden tener sobre las personas próximas a pensionarse.
El Fondo E es el más conservador entre los antiguos multifondos y concentra una proporción importante de inversiones en renta fija. Sin embargo, esos instrumentos también pueden perder valor cuando cambian las tasas de interés.
Marcel manifestó especial preocupación por quienes están tramitando su jubilación, ya que podrían disponer de menos tiempo para enfrentar una caída del valor de sus ahorros.
También cuestionó la respuesta pública de las administradoras, calificándola de “insuficiente y poco respetuosa” con los afiliados.
La crítica apunta a las explicaciones entregadas por la industria sobre las posibilidades de recuperación futura y a cómo estas consideran a quienes necesitan pensionarse en el corto plazo.
Es importante precisar que una caída en la valorización de las inversiones no equivale necesariamente a que todas las pérdidas se hayan materializado de manera definitiva. No obstante, sí afecta el valor de los fondos en el momento en que se registra.
¿Por qué Marcel rechaza convertir las pérdidas de las AFP en una disputa política?
El exministro también abordó las declaraciones del biministro de Economía y Minería, Daniel Mas, quien había vinculado el deterioro del Fondo E con decisiones del Gobierno anterior.
Marcel rechazó ese enfoque y sostuvo que corresponde analizar las decisiones adoptadas por las propias administradoras, en lugar de atribuir automáticamente las pérdidas a una administración política.
Su cuestionamiento no elimina la responsabilidad regulatoria que puedan tener las autoridades. Más bien plantea que la evaluación debe considerar tanto las decisiones de inversión como los controles que existían al momento de adoptarlas.
Mientras continúa el debate, los datos de rentabilidad y composición de las carteras pueden consultarse en los informes oficiales de la Superintendencia de Pensiones.
Así, las declaraciones de Mario Marcel abren una nueva arista en la controversia: conocer si los incentivos económicos de los ejecutivos de las AFP privilegiaban los resultados de corto plazo y qué responsabilidad corresponde a quienes administraron los fondos durante el período de mayores pérdidas.