“¿Para qué están los comités de riesgo de las AFP si todas van a…”: Mosciatti estremece con inquietante antecedente
Tomás Mosciatti cuestionó las pérdidas de las AFP, el efecto manada y el papel de los comités de riesgo.
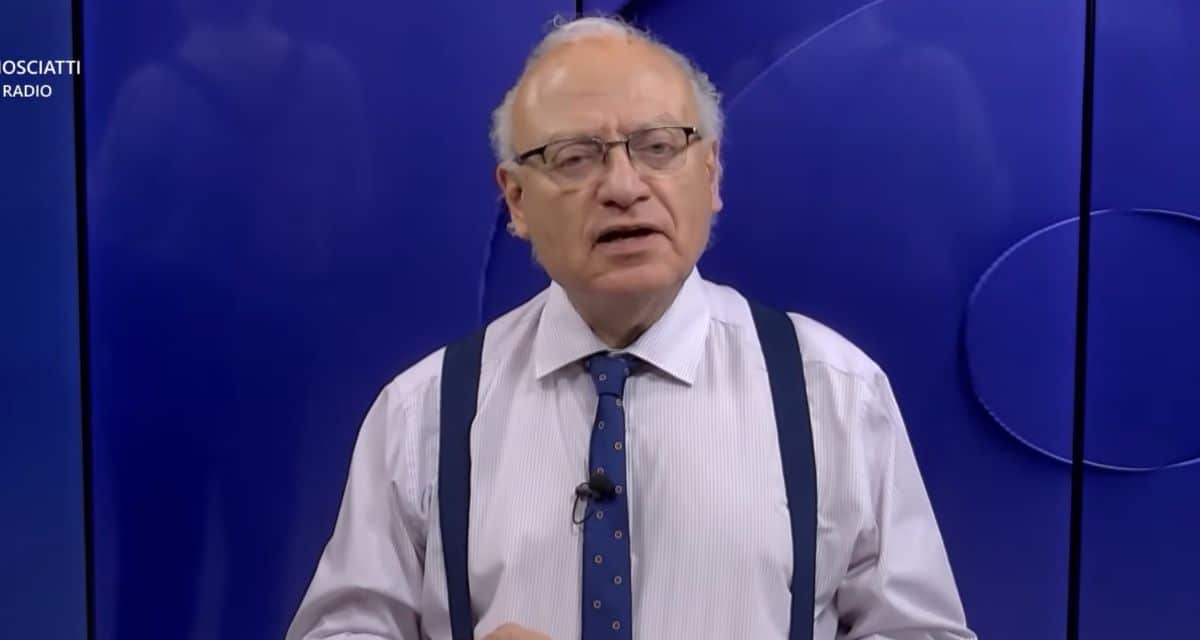

Tomás Mosciatti lanzó duros cuestionamientos contra las AFP y los organismos encargados de fiscalizarlas, luego de conocerse las millonarias pérdidas que afectaron a los fondos de pensiones por operaciones con derivados de tasas de interés. El periodista apuntó especialmente al llamado «efecto manada» y puso en duda la utilidad de los comités de riesgo de las administradoras.
En su comentario del sábado 17 de octubre, el director de Radio Bío Bío cuestionó cómo las siete AFP terminaron expuestas a estrategias de inversión similares, pese a que sus decisiones debían considerar los riesgos para los ahorros previsionales.
El análisis se conoce en medio de una fuerte preocupación por el desempeño del fondo E, considerado el más conservador del sistema de multifondos.
Tomás Mosciatti cuestiona las pérdidas de las AFP y el efecto manada
En su comentario sobre la caída de las AFP, Mosciatti centró sus críticas en las decisiones de inversión que habrían seguido las administradoras.
Según planteó, las siete entidades terminaron adoptando prácticas semejantes porque ninguna quería quedar atrás frente a las eventuales ganancias de sus competidoras.
“Una empezó con la práctica y las otras la siguieron. Entonces intentaron igualarse en las ganancias y en las pérdidas”, explicó.
El periodista describió así el denominado «efecto manada», que ocurre cuando distintos participantes del mercado replican estrategias similares en lugar de tomar decisiones suficientemente diferenciadas.
El cuestionamiento no se limitó a los resultados financieros. También apuntó a los controles que debían evaluar los riesgos asumidos por las administradoras antes de ejecutar estas operaciones.
“No sirven para nada”: la dura crítica de Tomás Mosciatti a los comités de riesgo
Una de las frases más categóricas del periodista estuvo dirigida a los equipos encargados de supervisar las decisiones financieras dentro de cada AFP.
“¿Para qué están los comités de riesgo de las AFP si todas van a actuar igual? En este caso no sirven para nada”, sostuvo.
Con esa afirmación, Mosciatti puso en duda la efectividad de los mecanismos internos que deberían identificar, medir y limitar la exposición a operaciones financieras complejas.
Su crítica también alcanzó a los gerentes que aprobaron estas estrategias y a los organismos reguladores responsables de fiscalizar su cumplimiento.
Sin embargo, las pérdidas de inversión no demuestran por sí solas una infracción normativa. Para establecer eventuales responsabilidades administrativas o legales sería necesario revisar las decisiones de cada AFP, los límites aplicables y las actuaciones de fiscalización.
La investigación sobre las advertencias que recibieron los reguladores
Otro de los puntos abordados por Mosciatti fue la información conocida sobre advertencias anteriores al deterioro de estas inversiones.
Una investigación original de Bloomberg, publicada el 15 de octubre, reveló que ejecutivos de administradoras chilenas habrían pedido en conversaciones privadas que se impusieran restricciones a las operaciones con derivados vinculados a las tasas de interés de Estados Unidos.
De acuerdo con ese reportaje, algunas AFP encontraban difícil abandonar por iniciativa propia una estrategia que había generado ganancias mientras sus competidoras continuaban utilizándola.
Ese antecedente refuerza la pregunta planteada por Mosciatti: si los riesgos eran conocidos, ¿por qué las administradoras mantuvieron posiciones semejantes y qué medidas adoptó el regulador frente a las advertencias?
Por ahora, los antecedentes publicados no permiten determinar responsabilidades individuales ni concluir que todas las AFP hayan recibido o realizado las mismas advertencias.
¿Cuánto perdió el fondo E por los swaps de tasas?
Las operaciones cuestionadas corresponden principalmente a swaps de tasas de interés, contratos financieros cuyo valor cambia según la evolución de las tasas.
Estas estrategias podían generar ganancias si las tasas estadounidenses se movían en la dirección esperada. Sin embargo, su evolución desfavorable provocó importantes pérdidas de valoración.
Un análisis propio de Diario Financiero sobre las carteras de septiembre estimó que los swaps de tasas explicaron 5,9 puntos porcentuales de la caída nominal del fondo E en 2026, equivalente a aproximadamente el 80% de ese retroceso.
El mismo trabajo calculó un deterioro de valoración superior a US$11.000 millones para estas posiciones a nivel de la industria.
Es importante distinguir esa pérdida de valoración del dinero efectivamente retirado o perdido de manera definitiva: el valor de los instrumentos puede seguir cambiando mientras las posiciones permanezcan abiertas.
¿Qué medidas tomó la Superintendencia de Pensiones?
La regulación de los derivados previsionales ya había experimentado modificaciones durante 2026.
El 9 de abril, la Superintendencia de Pensiones anunció nuevas exigencias para las operaciones con derivados, incluyendo límites de exposición al riesgo y requerimientos de liquidez.
Entre las medidas se establecieron límites de pérdida estimada bajo escenarios de estrés: 3% para los fondos A y B, 2,5% para el C y 2% para los fondos D y E.
También se incorporó una razón mínima de cobertura de liquidez y un período de adecuación para las administradoras.
La existencia de estas modificaciones no resuelve automáticamente si los controles anteriores fueron suficientes ni qué consecuencias tuvieron las decisiones de cada institución.
En ese escenario, las críticas de Tomás Mosciatti vuelven a poner sobre la mesa una pregunta central: cómo se gestionaron los riesgos de los ahorros previsionales y qué explicaciones deben entregar las administradoras y sus fiscalizadores sobre las millonarias pérdidas.